Mes finances

- 510.00 Avis
- 4,3
- Téléchargements
- 1 000 000+
 Analyse par Mobxio
Gérer son argent devient vite pénible quand les dépenses sont réparties entre plusieurs comptes, des paiements récurrents et de petits achats que l’on oublie dès le lendemain. J’ai testé Mes finances comme une application de finance personnelle destinée à remettre un peu d’ordre dans ce suivi quotidien. Son approche est simple à comprendre : elle s’adresse surtout à la personne qui veut observer ses mouvements d’argent sans transformer son téléphone en tableur compliqué.
Développée par 7C, l’application est gratuite au téléchargement et classée PEGI 3. Elle affiche une moyenne de 4,3 auprès d’environ 52 000 évaluations, tandis que son compteur dépasse le million d’installations. Ces chiffres donnent une bonne idée de sa visibilité, mais ils ne remplacent pas un essai personnel : une application budgétaire n’est utile que si sa méthode correspond réellement à votre façon de dépenser.
Une application de finances personnelles simple à prendre en main
Ce que j’apprécie d’abord, c’est le positionnement de Mes finances. On n’est pas face à un outil réservé aux passionnés de gestion ou aux personnes qui veulent construire un budget familial extrêmement détaillé. L’intérêt est plutôt de disposer d’un espace consacré au suivi de son argent, avec une logique assez directe pour être utilisée régulièrement.
Cette simplicité a une conséquence importante : l’application convient mieux à quelqu’un qui veut commencer à suivre ses dépenses qu’à une personne déjà habituée à des tableaux sophistiqués. Si votre objectif est de savoir où part votre argent au fil des jours, une solution légère peut être plus efficace qu’un service rempli de fonctions que vous n’ouvrirez jamais.
Dans mon usage, la vraie question n’est donc pas seulement de savoir si l’outil est complet. Il faut surtout se demander si l’on acceptera de le consulter et de le mettre à jour. Pour une application de finances personnelles, la régularité compte davantage qu’une interface spectaculaire. Une saisie simple que l’on fait chaque soir vaut mieux qu’un système très ambitieux abandonné après une semaine.
Un usage concret pour reprendre le contrôle du mois
Imaginez une situation courante : le salaire arrive, puis les prélèvements fixes passent, quelques courses sont réglées, un trajet imprévu s’ajoute et plusieurs petits paiements par carte disparaissent dans le relevé bancaire. À la fin du mois, le solde paraît inférieur à ce que l’on avait prévu, sans qu’une dépense unique explique vraiment l’écart.
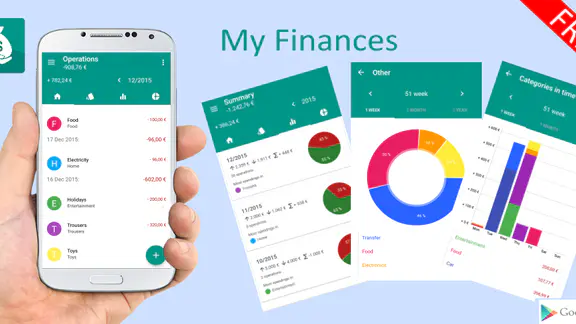
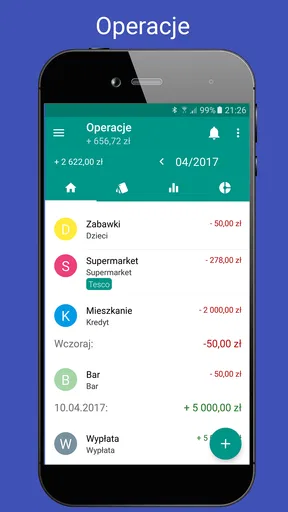
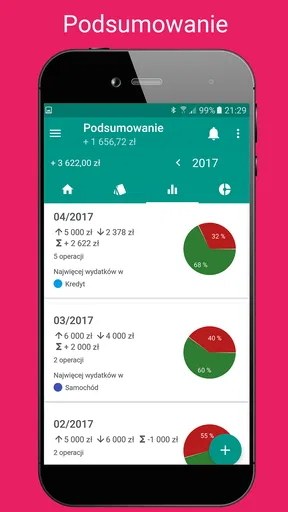
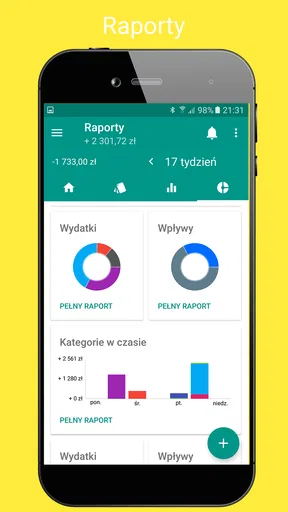
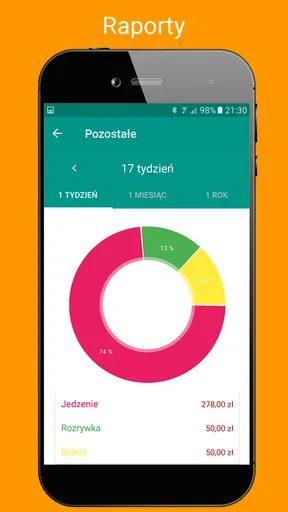
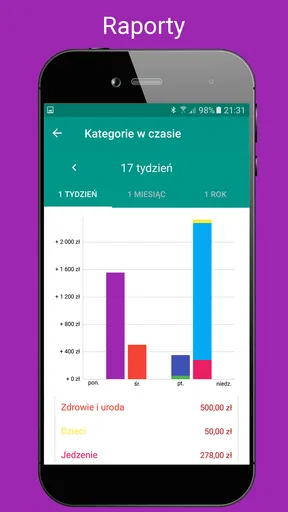
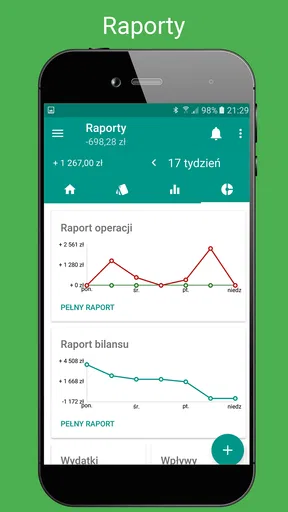
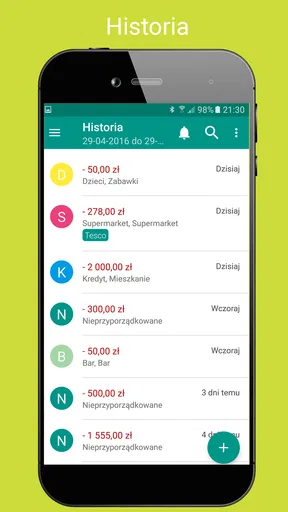
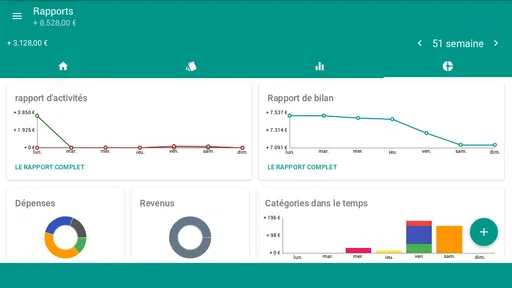
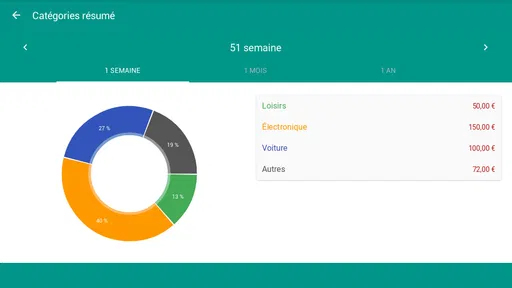
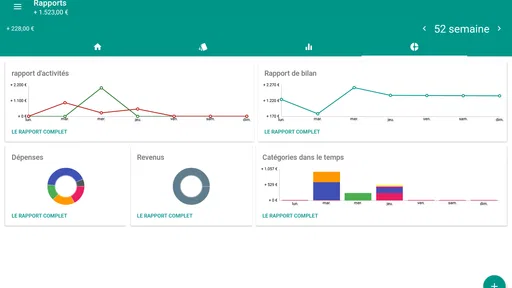
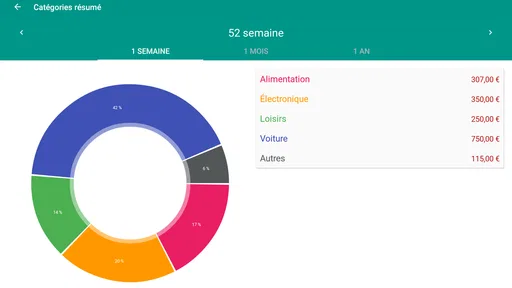
Mes finances peut alors servir de carnet de bord. Je peux y noter les sorties au moment où elles se produisent, puis regarder les catégories ou les regroupements disponibles pour repérer les habitudes qui pèsent le plus. Le bénéfice n’est pas de prédire parfaitement le mois suivant, mais de remplacer une impression vague par une observation concrète.
D’autres articles à découvrir

Adobe Express : une communauté créative qui se construit dans le partage

Pooking - Billiards City : le billard mobile peut-il se suffire à lui-même ?

Un lecteur MP3 pour retrouver le plaisir de sa propre bibliothèque musicale

Asphalt Legends : Pourquoi Ce Jeu de Course Captive le Monde

PowerDirector : Dominer le Montage Vidéo sur Mobile

Google Play Livres : agréable pour lire, moins clair pour s’orienter
Un bon réflexe consiste à ne pas attendre la fin du mois pour consulter l’application. Je préfère vérifier mes dépenses après une journée chargée ou après un week-end, quand les achats sont encore faciles à identifier. Cette méthode permet aussi de distinguer une dépense exceptionnelle d’une habitude qui revient sans attirer l’attention.
Le coût réel : accès gratuit et achats intégrés
Sur le plan financier, l’accès de base est gratuit, ce qui rend l’essai facile et limite le risque de payer avant de savoir si l’organisation proposée me convient. L’application mentionne aussi des achats intégrés allant de 0,55 € à 19,99 € lorsqu’ils sont facturés via Google Play. Je considère donc l’offre comme gratuite à l’entrée, mais pas comme une expérience dont toutes les possibilités seraient nécessairement sans coût.
Cette distinction est importante pour prendre une décision raisonnable. Vous pouvez commencer sans budget dédié, observer votre usage et décider ensuite si une option payante apporte une valeur suffisante. Je déconseille de considérer automatiquement l’achat intégré comme indispensable : pour un suivi occasionnel, la version gratuite peut déjà répondre au besoin principal, tandis qu’un utilisateur assidu pourra juger qu’une amélioration vaut la dépense.
Le montant le plus élevé reste raisonnable pour une application que l’on utiliserait chaque semaine, mais la valeur dépend entièrement de ce que l’achat débloque pour vous. Si vous cherchez seulement un endroit où noter quelques dépenses, payer n’aura probablement pas beaucoup d’intérêt. Si vous voulez bâtir une routine durable et que les fonctions supplémentaires vous font réellement gagner du temps, l’évaluation devient différente.
Ce que l’application apporte au quotidien
Le premier avantage est la visibilité. Au lieu de se fier à la mémoire ou de parcourir plusieurs notifications bancaires, on crée un historique consacré à ses finances. Cela aide à répondre à des questions très pratiques : combien ai-je dépensé cette semaine, quelles sorties reviennent souvent, et quel poste mérite d’être surveillé en priorité ?
Le deuxième avantage est psychologique. Suivre ses dépenses peut rendre les décisions moins impulsives, non pas parce que l’application empêche un achat, mais parce qu’elle rend son effet plus visible. Le café pris machinalement ou le petit achat effectué entre deux trajets paraît insignifiant isolément. Une fois regroupé avec d’autres dépenses similaires, il devient plus facile de décider s’il correspond vraiment à ses priorités.
Le troisième avantage concerne les objectifs réalistes. Je trouve plus utile de commencer par une seule question, comme le montant consacré aux repas à l’extérieur, plutôt que de vouloir contrôler chaque centime dès le premier jour. Mes finances peut accompagner cette démarche progressive : on observe un poste, on ajuste son comportement, puis on élargit le suivi si l’habitude tient dans le temps.
Trois méthodes pour éviter que le suivi devienne une corvée
La première méthode consiste à saisir les dépenses à un moment fixe, par exemple juste après le dîner. Ce rendez-vous court évite l’accumulation et réduit les erreurs de mémoire. Pour les paiements inhabituels, j’ajoute une note personnelle immédiatement, car une simple somme ne suffit pas toujours à se rappeler le contexte quelques jours plus tard.
La deuxième consiste à séparer l’analyse de la saisie. Je peux enregistrer une dépense rapidement, sans chercher tout de suite à tirer une conclusion. Puis, une fois par semaine, je regarde les tendances et je choisis une seule correction pour la semaine suivante. Cette séparation rend l’outil moins intimidant et évite de transformer chaque achat en exercice de culpabilité.
La troisième est de conserver une catégorie réservée aux dépenses exceptionnelles, lorsque l’organisation de l’application le permet. Cela évite de fausser la vision des dépenses régulières avec un achat ponctuel. La distinction est particulièrement utile pour les mois où une réparation, un déplacement ou un cadeau donne l’impression que tout le budget est devenu incontrôlable.
Les limites à accepter avant de l’adopter
Le suivi manuel demande de la discipline. Une application de finances personnelles n’est réellement fiable que si les mouvements sont ajoutés de manière constante et correctement classés. Si vous utilisez plusieurs cartes, de l’argent liquide et des comptes différents, la routine peut devenir plus lourde que prévu. Dans ce cas, une solution connectée à la banque, lorsqu’elle est adaptée à votre situation, peut être plus confortable.
Cette différence avec les applications bancaires est essentielle. Une application bancaire affiche directement les opérations de votre compte et reste la référence pour vérifier un solde réel. Mes finances a plutôt l’intérêt d’offrir une lecture personnelle de vos habitudes. Elle peut donc compléter la banque, mais je ne la traiterais pas comme un remplacement automatique de l’espace bancaire officiel.
Face à un tableur, l’application gagne en accessibilité : on peut consulter son suivi depuis le téléphone sans construire soi-même des formules et des catégories. En revanche, le tableur reste préférable pour les personnes qui veulent personnaliser chaque calcul, gérer une trésorerie complexe ou produire leurs propres projections. Le choix dépend moins de la puissance théorique que du niveau de contrôle recherché.
Il faut également éviter de confondre suivi budgétaire et conseil financier. Mes finances peut aider à comprendre ses dépenses, mais cette observation ne constitue pas une stratégie d’épargne, d’investissement ou de remboursement de dettes. Pour une décision financière importante, je m’appuierais sur des informations adaptées à ma situation plutôt que sur une simple application de suivi.
Pour quels utilisateurs la valeur est-elle la plus forte ?
Je la recommande en priorité aux débutants qui veulent enfin regarder leurs dépenses sans apprendre une méthode compliquée. Elle peut aussi convenir à une personne qui souhaite suivre un budget personnel séparé de celui du foyer, ou à quelqu’un qui veut surveiller un poste précis pendant quelques semaines.
Elle est également pertinente pour les utilisateurs qui préfèrent garder une démarche volontaire. Certaines personnes n’aiment pas donner à un service tiers un accès direct à leurs comptes et préfèrent noter elles-mêmes leurs opérations. Pour elles, la saisie manuelle peut être un compromis acceptable entre confidentialité perçue, contrôle et effort quotidien.
En revanche, je passerais mon chemin si vous recherchez une synchronisation bancaire automatique, une gestion très poussée de plusieurs patrimoines ou un outil professionnel. Je serais aussi prudent si vous savez déjà que vous n’ouvrirez l’application qu’une fois par mois : les oublis accumulés risquent de rendre les résultats incomplets et donc peu utiles.
Compatibilité et expérience d’installation
La version actuelle indiquée est la 2.12.0.160 et l’application fonctionne à partir d’Android 5.0. Cela la rend accessible à des appareils qui ne sont pas récents, ce qui peut être intéressant si vous utilisez un téléphone conservé plusieurs années. Le téléchargement gratuit permet de vérifier rapidement si l’interface et la méthode vous conviennent avant de modifier vos habitudes.
Je conseille de commencer par un petit périmètre plutôt que d’essayer de reconstituer toute son histoire financière. Enregistrez les dépenses courantes d’une période récente, observez la lisibilité des catégories et vérifiez si les résultats répondent à vos questions. Cette approche donne une impression plus juste de l’effort nécessaire qu’une installation suivie d’une saisie massive.
Avant de payer une option intégrée, je testerais aussi la routine pendant plusieurs jours. Le point décisif n’est pas seulement l’écran d’accueil ou la première impression : c’est la facilité avec laquelle vous retrouvez une dépense, corrigez une erreur et comprenez votre situation sans y passer trop de temps.
Mon verdict sur le rapport entre gratuité et utilité
Mes finances a du sens pour moi comme outil de suivi personnel accessible, surtout si l’on veut commencer gratuitement et apprendre à observer ses habitudes. Sa valeur vient moins d’une promesse spectaculaire que de la possibilité de créer une routine simple autour de ses dépenses. C’est précisément ce qui peut aider une personne qui se sent dépassée par son budget.
Je ne la choisirais pas pour remplacer une banque, automatiser toute une comptabilité ou gérer des besoins financiers avancés. Dans ces situations, une application bancaire, un tableur ou un service plus spécialisé sera probablement plus adapté. La saisie manuelle peut aussi devenir un frein si votre quotidien comporte trop de comptes et d’opérations.
Mon conseil est donc clair : essayez-la sans payer, définissez un seul objectif de suivi et observez si vous revenez naturellement vers l’application. Si elle vous aide à comprendre une habitude concrète et que les achats intégrés apportent ensuite un vrai confort, la dépense peut se défendre. Sinon, la version gratuite aura au moins permis de tester la méthode sans engagement important.
Au final, Mes finances me paraît être un choix raisonnable pour reprendre progressivement la main sur ses dépenses, à condition d’accepter une participation régulière. Le meilleur rapport valeur-effort apparaît chez les utilisateurs qui veulent un suivi volontaire, simple et personnel, pas chez ceux qui attendent une automatisation complète. Pour une première application de finance, c’est une option à essayer ; pour une gestion complexe, je chercherais directement un outil plus spécialisé.
FAQ sur Mes finances
Qu’est-ce que l’application Mes finances et à quoi sert-elle ?
Mes finances est une application conçue pour aider les utilisateurs à suivre et organiser leur situation financière au quotidien. Elle permet généralement d’enregistrer les revenus et les dépenses, de consulter la répartition du budget et de mieux visualiser les habitudes de consommation. Son intérêt principal est de centraliser les informations importantes afin de faciliter la planification et d’éviter les oublis.
Mes finances est-elle facile à utiliser pour débuter un suivi budgétaire ?
Oui, l’application se veut accessible même aux personnes qui n’ont jamais utilisé d’outil de gestion financière. Après l’installation, il est possible de créer des catégories, d’ajouter des opérations et de consulter progressivement l’évolution du budget. Une courte période d’adaptation peut être nécessaire pour configurer correctement les postes de dépenses, mais l’interface reste généralement claire et pratique pour un usage quotidien.
Peut-on gérer plusieurs comptes ou catégories de dépenses dans Mes finances ?
Mes finances peut être utile pour séparer différents types de mouvements financiers, comme les dépenses courantes, les factures, l’épargne ou les revenus. Selon la version disponible et les fonctionnalités proposées, la gestion de plusieurs comptes peut varier. Il est donc recommandé de vérifier les options incluses avant le téléchargement, notamment si vous souhaitez suivre séparément un compte bancaire, une carte ou un budget familial.
Mes données financières sont-elles protégées dans Mes finances ?
La confidentialité est un point essentiel pour toute application de gestion d’argent. Avant de saisir des informations sensibles, il est conseillé de consulter la politique de confidentialité et les autorisations demandées par Mes finances. Évitez d’y enregistrer des identifiants bancaires ou des mots de passe, sauf si l’application indique clairement utiliser des mesures de sécurité adaptées. Un verrouillage par code ou biométrie peut également être vérifié dans les réglages.
Mes finances est-elle gratuite et fonctionne-t-elle sans connexion Internet ?
L’accès gratuit peut inclure les fonctions principales de suivi des revenus et des dépenses, tandis que certaines options avancées peuvent dépendre de la version installée, de publicités ou d’un achat intégré. Le fonctionnement hors ligne dépend également des fonctionnalités utilisées. La saisie manuelle d’opérations est souvent possible sans connexion, mais la synchronisation, les sauvegardes en ligne ou certaines mises à jour peuvent nécessiter un accès Internet.
Les points forts de Mes finances
Points à garder à l’esprit concernant Mes finances